

El costo invisible de El Niño: cuando un vehículo se detiene, ¿cuánto pierde una empresa?
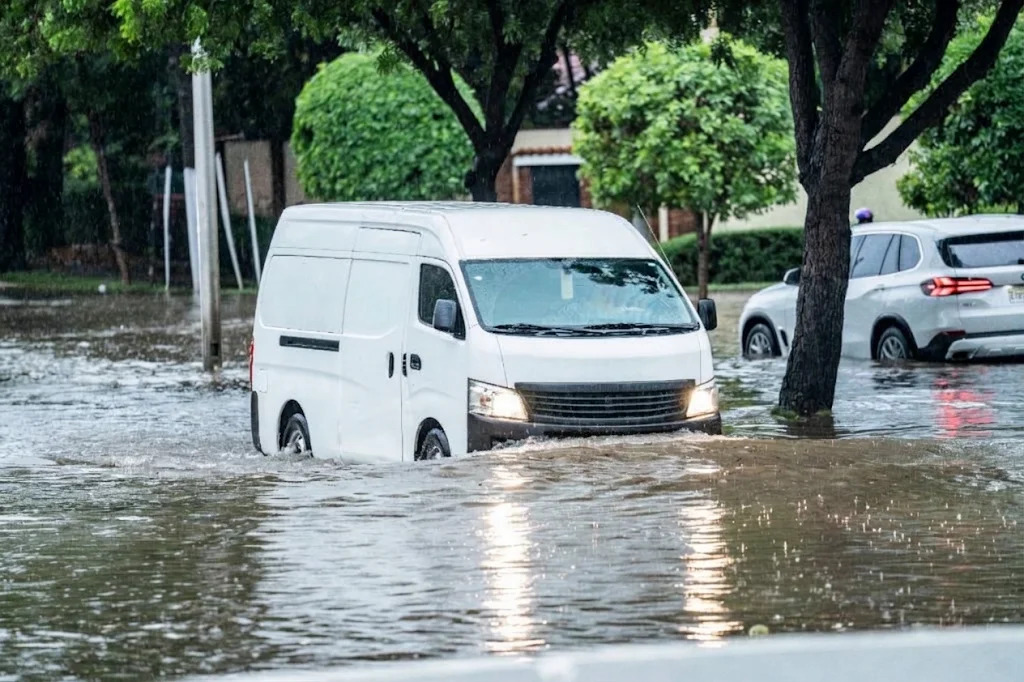
Un camión que no logra completar su ruta por una inundación, un vehículo de distribución inmovilizado tras un accidente o una unidad de servicio que debe suspender sus recorridos pueden desencadenar pérdidas económicas que van mucho más allá de una reparación. Ante los riesgos asociados al fenómeno de El Niño, las empresas ecuatorianas enfrentan un desafío que suele pasar inadvertido: el costo de mantener sus operaciones cuando la movilidad se interrumpe.
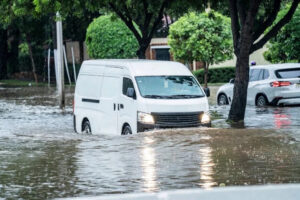
Las precipitaciones intensas pueden convertir una ruta habitual en un problema operativo y financiero. La acumulación de agua en las vías, los deslizamientos, la reducción de visibilidad y el deterioro de las carreteras no solo incrementan las dificultades de circulación, sino que también pueden obligar a modificar recorridos, extender jornadas de transporte y destinar recursos adicionales para cumplir con las entregas. Para las compañías que dependen de flotas vehiculares, una interrupción de pocas horas puede repercutir en distintos procesos del negocio.
A este escenario se suma la siniestralidad de tránsito. Según cifras de la Agencia Nacional de Tránsito (ANT), entre enero y julio de 2026 se contabilizaron 12.933 siniestros viales, un incremento del 12,7% frente al mismo período de 2025. Aunque estas cifras responden a diferentes causas y no exclusivamente a las lluvias, dimensionan la importancia de reforzar la prevención en las operaciones de transporte.
El impacto económico puede ser considerable. La Organización Mundial de la Salud (OMS) estima que los siniestros de tránsito representan para la mayoría de los países pérdidas equivalentes al 3% de su producto interno bruto (PIB), debido, entre otros factores, a los gastos médicos y la reducción de productividad.
“Cuando una empresa enfrenta un accidente de tránsito, los daños materiales suelen ser la consecuencia más visible, pero rara vez la más costosa. Una unidad fuera de operación puede generar interrupciones en la cadena de suministro, retrasos en las entregas, incumplimientos comerciales y afectaciones a la productividad. En contextos de mayor exposición a riesgos, como los asociados al fenómeno de El Niño, anticipar y gestionar estos escenarios debe ser parte integral de la estrategia financiera y operativa del negocio”, señala Federico Frey, Gerente Técnico Comercial de Generali Ecuador.
La factura que no aparece después del accidente
El costo de un siniestro no termina en el taller. A las reparaciones, el remolque y los daños a la mercancía pueden sumarse gastos de transporte alternativo, horas laborales improductivas, reprogramación de rutas y posibles penalizaciones por incumplimientos contractuales.
Las consecuencias varían según el sector. Para una empresa distribuidora, un vehículo inmovilizado puede retrasar múltiples entregas; en servicios técnicos, impedir la atención de clientes; mientras que, en actividades logísticas, una interrupción puede afectar diferentes etapas de la cadena de abastecimiento.
En este contexto, Generali Ecuador identifica cuatro decisiones que las empresas deberían priorizar para reducir su exposición económica durante períodos de lluvias intensas:
● Calcular el costo de una unidad detenida: identificar los gastos adicionales, ingresos comprometidos y recursos necesarios para mantener la operación cuando un vehículo queda fuera de servicio.
● Anticipar interrupciones viales: identificar rutas expuestas a inundaciones o deslizamientos, establecer recorridos alternativos y ajustar los tiempos de entrega.
● Reforzar la prevención vehicular: verificar periódicamente neumáticos, frenos, luces y sistemas de seguridad, además de fortalecer la capacitación de los conductores.
● Revisar la protección financiera: evaluar las coberturas y exclusiones de los seguros vehiculares, la responsabilidad civil frente a terceros y los mecanismos de continuidad operativa, considerando que las pérdidas indirectas no siempre están cubiertas.
“La prevención permite disminuir la exposición al riesgo, pero las empresas también necesitan conocer su capacidad de respuesta ante una interrupción. Contar con una estrategia que combine mantenimiento, planificación y protección aseguradora adecuada puede marcar la diferencia entre un incidente controlado y una afectación prolongada al negocio”, señala Federico Frey, Gerente Técnico Comercial de Generali Ecuador
En un escenario de riesgos climáticos, la pregunta para las empresas ya no es únicamente si sus vehículos están preparados para circular bajo la lluvia, sino cuánto tiempo y a qué costo podrían sostener sus operaciones si parte de su flota quedara fuera de servicio.